
DÖVİZ DÖNÜŞÜM DESTEĞİNDE ÖNEMLİ HUSUSLAR
Mali Müşavirler Tarafından Döviz Pozisyonu Bildirim Formu (Ek-C) Nasıl Hazırlanır?
Giriş
Döviz dönüşüm desteği, firmaların yurt dışı kaynaklı döviz gelirlerini Türk lirasına dönüştürmelerini teşvik etmek ve TCMB rezervlerini güçlendirmek amacıyla 2023 yılı ocak ayında uygulamaya konulmuştu. Uygulamanın ilk döneminde dönüştürülen dövizin Türk lirası karşılığının yüzde 2’si tutarında destek sağlanırken, bu oran 2025 yılının mayıs ayında geçici olarak yüzde 3’e çıkarılmış ve güncel durumda bu oran şayet yeni bir uzatma kararı alınmaz ise 31 Ocak 2027 tarihine kadar uygulanacak. Firmaların yurt dışı kaynaklı dövizlerinin Türk lirasına dönüştürülmesini teşvik etmek ve Türkiye Cumhuriyet Merkez Bankası rezervlerini desteklemek amacıyla uygulanan döviz dönüşüm desteğinde yeni bir dönem başlamıştır.
Türkiye Cumhuriyet Merkez Bankası tarafından 1 Ekim 2026 tarihinde yayımlanan “Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğe İlişkin Uygulama Talimatı” ile Tebliğ kapsamında uygulanacak usul ve esaslar yeniden belirlenmiştir.
Yeni düzenlemenin mali müşavirleri yakından ilgilendiren en önemli yönlerinden biri, destek başvurusunda kullanılacak Döviz Pozisyonu Bildirim Formu’nun (Ek-C), SMMM veya YMM tarafından hazırlanıp imzalanmasının zorunlu hale getirilmesidir.
Bu düzenleme, mali müşavirler açısından yalnızca bir form düzenleme yükümlülüğü getirmemekte; aynı zamanda formda yer alan bilgilerin doğruluğunun, hesaplama yönteminin ve kullanılan finansal verilerin dikkatle kontrol edilmesini gerektirmektedir.
- Döviz Pozisyonu Bildirim Formu (Ek-C) Nedir?
Uygulama Talimatı kapsamında döviz dönüşüm desteğinden yararlanmak isteyen firmaların destek başvurusunda Döviz Pozisyonu Bildirim Formu (Ek-C) kullanmaları gerekmektedir Yeni uygulama ile birlikte bu formun SMMM veya YMM tarafından hazırlanması ve imzalanması zorunlu hale getirilmiştir. Form, düzenleme tarihinden itibaren 15 gün süreyle geçerlidir. Bu sürenin sona ermesi halinde yeni tarihli ve güncel bakiyeleri gösteren yeni bir form düzenlenmesi gerekmektedir.
Dolayısıyla mali müşavirler açısından formun yalnızca bir defaya mahsus hazırlanması söz konusu değildir. Destek başvurularının niteliğine göre güncel finansal verilerin esas alınması ve 15 günlük geçerlilik süresinin takip edilmesi önem taşımaktadır.
- Döviz Pozisyonu Oranı Nasıl Hesaplanacaktır?
Uygulama Talimatı’nın Ek-C bölümünde yer alan düzenlemeye göre döviz pozisyonu oranı aşağıdaki şekilde hesaplanacaktır:
Döviz Pozisyonu Oranı = Hazır Döviz Varlıkları Toplamı / Maksimum (Net Satış Hasılatı, Aktif Toplamı)
Bu hesaplamada pay kısmında yer alan hazır döviz varlıkları toplamının doğru tespit edilmesi büyük önem taşımaktadır.
Hazır döviz varlıkları toplamının hesabında;
- Kasa,
- Alınan Çekler,
- Bankalar,
- Verilen Çekler ve Ödeme Emirleri,
- Diğer Hazır Değerler,
- Menkul Kıymetler,
- Ortak, İştirak ve Bağlı Ortaklıklardan Alacaklar
dikkate alınacaktır.
Ancak burada özellikle dikkat edilmesi gereken önemli bir husus bulunmaktadır.
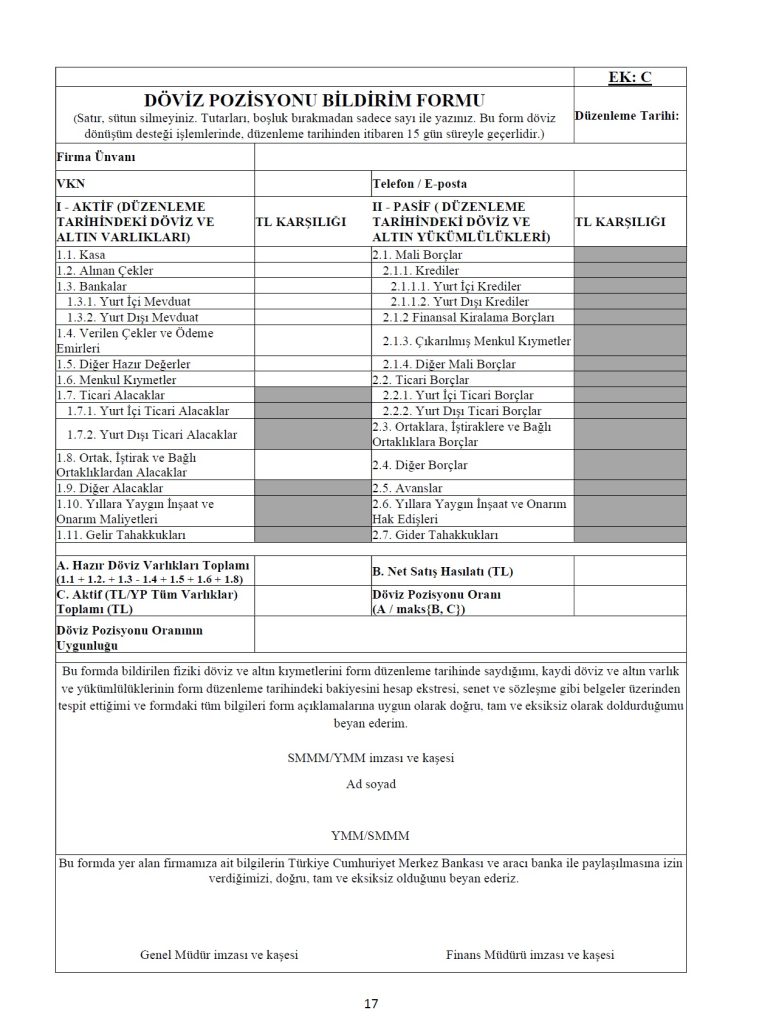
Formdaki taralı alanlar doldurulmayacaktır. EK:
Döviz pozisyonu oranının hesaplanmasında kullanılmayan ve formda taralı olarak gösterilen alanların doldurulmaması gerekmektedir.
Bu nedenle mali müşavirlerin formu doldururken yalnızca döviz pozisyonu hesaplamasında dikkate alınması gereken alanları esas almaları gerekmektedir.
- Formda Hangi Hesaplar Doldurulacaktır?
Döviz pozisyonu açısından döviz cinsinden veya dövize endeksli olarak bulunan aşağıdaki hesapların bildirim formunda dikkate alınması gerekmektedir:
1.1 Kasa
1.2 Alınan Çekler
1.3 Bankalar
- 1.3.1 Yurt İçi Mevduat
- 1.3.2 Yurt Dışı Mevduat
1.4 Verilen Çekler ve Ödeme Emirleri
1.5 Diğer Hazır Değerler
1.6 Menkul Kıymetler
1.8 Ortak, İştirak ve Bağlı Ortaklıklardan Alacaklar
Bu hesapların yalnızca döviz veya dövize endeksli olan kısımlarının tespit edilmesi ve ilgili hesaplamaya dahil edilmesi gerekmektedir.
- Döviz Kurları Güncel Kurdan mı Alınacak?
Uygulamanın en fazla dikkat gerektiren noktalarından biri de değerlemede kullanılacak kur ve fiyatlardır.
Bildirim tarihindeki altın/döviz varlık ve yükümlülüklerinin Türk lirası karşılığı hesaplanırken, döviz varlıkları için 2 Ocak 2026 tarihli döviz alış kurları, altın varlıkları için ise 2 Ocak 2026 tarihinde ilan edilen altın fiyatları esas alınacaktır.
Bu nokta özellikle önemlidir.
Piyasada bazı firmaların ve meslek mensuplarının uygulamada güncel döviz kurlarını kullanması mümkün olmakla birlikte, Döviz Pozisyonu Bildirim Formu açısından Uygulama Talimatında belirtilen değerleme esaslarının dikkate alınması gerekmektedir.
Dolayısıyla formun düzenlendiği tarihteki güncel kurun doğrudan kullanılması yerine, Talimat kapsamında belirlenen 2 Ocak 2026 tarihli kurların esas alınması gerekmektedir.
- Dövize veya Altına Endeksli Varlık ve Yükümlülüklere Dikkat!
Döviz pozisyonunun hesaplanmasında yalnızca doğrudan döviz cinsinden varlık ve yükümlülükler değil, dövize veya altına endeksli varlık ve yükümlülükler de dikkate alınmaktadır.
Bu nedenle şirketlerin bilanço hesapları incelenirken yalnızca hesap bakiyelerine bakılması yeterli olmayacak; ilgili bakiyelerin hangi nitelikte olduğu da ayrıca değerlendirilmelidir.
Bir diğer önemli husus ise meslek mensupları olarak, verilen çekler ve ödeme emirleridir. Verilen çekler ve ödeme emirleri formda pozitif değer olarak raporlanacaktır. Ancak bu tutarın, hazır döviz varlıkları toplamı ile döviz pozisyonu oranı hesaplanırken dikkate alınarak çıkarılması gerektiği unutulmamalıdır. Bu husus, form ile muhasebe kayıtları arasındaki ilişkinin dikkatli kurulmasını gerektirmektedir.
- Aktif Toplamı ve Net Satış Hasılatı Nereden Alınacak?
Formda yer alan diğer önemli iki veri aktif toplamı ile net satış hasılatıdır. Aktif toplamı, verilen yıllık beyannamelerde raporlanan en güncel yıl sonu bilanço aktif tutarı olacaktır.
Net satış hasılatı ise aynı beyannamede yer alan yıllık net satış hasılatı toplamıdır. Bu kapsamda formun hazırlanmasında 2025 yılı Kurumlar Vergisi Beyannamesinde yer alan bilanço ve gelir tablosu bilgilerinin esas alınması gerekmektedir. Dolayısıyla mali müşavirlerin Ek-C formunu hazırlarken şirketin güncel bilanço verileri ile geçmiş yıl beyannamesindeki ilgili tutarları birbirinden ayırmaları gerekmektedir.
- Döviz Pozisyonu Oranı %10’u Aşarsa Destek Alınamayacak
Yeni Uygulama Talimatının en önemli düzenlemelerinden biri de döviz pozisyonu oranına getirilen sınırlamadır. Buna göre döviz pozisyonu oranı %10’u aşan firmalar döviz dönüşüm desteğinden yararlanamayacaktır. Bu nedenle Ek-C formunun hazırlanmasında yapılacak hesaplama, firmanın destekten yararlanıp yararlanamayacağını doğrudan etkileyebilecek niteliktedir.
Bu noktada SMMM ve YMM açısından yalnızca formun teknik olarak doldurulması değil;
- Hesapların doğru sınıflandırılması,
- Döviz ve dövize endeksli tutarların doğru tespit edilmesi,
- Doğru kur ve fiyatların kullanılması,
- Aktif toplamı ve net satış hasılatının doğru beyannameden alınması,
- Döviz pozisyonu oranının doğru hesaplanması
büyük önem taşımaktadır.
Gerçeğe aykırı veya hatalı bir formun onaylanması, formu hazırlayan ve imzalayan SMMM veya YMM açısından da sorumluluk doğurabilecek niteliktedir.
Bu nedenle Ek-C formunun hazırlanması basit bir bürokratik işlem olarak görülmemeli; gerekli kontrol ve doğrulama süreçleri işletilmelidir.
- 1 Ekim – 31 Aralık 2026 Dönemi İçin Özel Uygulama
Uygulama Talimatında 1 Ekim 2026 – 31 Aralık 2026 dönemini kapsayan özel bir kıst dönem uygulamasına da yer verilmiştir.
Buna göre bankalar tarafından 1 Ekim 2026 itibarıyla hesaplanacak firma satış limiti, 1 Ekim 2026 – 31 Aralık 2026 tarihlerini kapsayan limit kullanım döneminde, yalnızca bu döneme mahsus olmak üzere 0,25 katsayısı ile çarpılarak uygulanacaktır.
Bu döneme ilişkin önemli bir diğer düzenleme ise firmaların 1 Ekim 2026 tarihinden önce gerçekleştirmiş oldukları döviz satışlarının kalan firma satış limiti hesabında dikkate alınmamasıdır.
Aynı şekilde, 1 Ekim – 31 Aralık 2026 döneminde firmaların yararlanabileceği azami döviz dönüşüm desteği tutarı da 0,25 katsayısı ile çarpılarak uygulanacaktır.
- Yıllık Azami Destek Tutarı 100 Milyon TL
Firmaların bir takvim yılı içerisinde yararlanabilecekleri azami döviz dönüşüm desteği tutarı 100 milyon TL olarak belirlenmiştir. Ancak burası önemli, mükellefleri doğru bilgilendirme adına, 1 Ekim – 31 Aralık 2026 döneminde hem firma satış limiti hem de azami döviz dönüşüm desteği tutarı 0,25 katsayısı ile uygulanacaktır. Bu nedenle 2026 yılının son üç aylık döneminde destek mekanizmasından yararlanacak firmaların limit hesaplamalarını ayrıca dikkate almaları gerekmektedir.
- Gerçeğe Aykırı Beyan ve Usulsüz Kullanımda Yaptırım
Döviz dönüşüm desteğinin firmalar tarafından gerçeğe aykırı beyan veya usulsüz şekilde kullanılması halinde önemli yaptırımlar bulunmaktadır.
Destek ve TCMB kaynaklı kredilere ilişkin kısıtlama süresi;
- İlk tespitte 1 yıl,
- Sonraki tespitlerde 3 yıl
olarak uygulanacaktır.
Bu durum, şirketlerin yalnızca destek tutarına değil, ilerleyen dönemlerde TCMB kaynaklı kredi imkanlarına erişimine de etki edebileceğinden, başvuru sürecindeki bilgi ve belgelerin doğruluğunu daha da önemli hale getirmektedir.
- Dahilde İşleme Rejimi Kapsamındaki İhracatlara Dikkat
Dahilde İşleme Rejimi kapsamında gerçekleştirilen ihracat işlemlerine ilişkin döviz dönüşüm desteği ödemelerinde de özel bir düzenleme bulunmaktadır. Döviz dönüşüm desteğine esas döviz satış tutarı hesaplanırken, ihracat bedelinden bedelsiz ithalat tutarı düşülerek bulunan tutar esas alınacaktır.
Bedelsiz ithalat tutarının ihracat bedeline eşit veya ihracat bedelinden fazla olması halinde ise döviz dönüşüm desteği ödenmeyecektir. Bedelsiz ithalat tutarını da kapsayacak şekilde Merkez Bankasına gerçekleştirilen döviz satışları bakımından da Uygulama Talimatının ilgili hükümleri uygulanacaktır.
- Reeskont Kredisi Kullanan Firmalar Açısından Önemli Düzenleme
İhracat ve Döviz Kazandırıcı Hizmetler Reeskont Kredisi Uygulama Talimatı ile İhracat ve Döviz Kazandırıcı Hizmetler Reeskont Finansmanı Uygulama Talimatının Ek-4 maddelerine göre kredi kullanan firmalar açısından da önemli bir sınırlama bulunmaktadır. Bu firmalara kredi vadesi boyunca döviz dönüşüm desteği sağlanmayacaktır. Dolayısıyla şirketlerin döviz dönüşüm desteği başvurusundan önce mevcut kredi ilişkilerinin de kontrol edilmesi gerekmektedir.
- Mali Müşavirler Açısından Yeni Dönemde En Önemli Konu: Belgelendirme ve Kontrol
Yeni dönemde döviz dönüşüm desteği uygulamasında mali müşavirler açısından en fazla dikkat gerektiren konu, belgelendirme, hesaplama standartlarına uyum ve kontrol süreçlerinin etkin şekilde yürütülmesidir.
Özellikle Döviz Pozisyonu Bildirim Formunun SMMM veya YMM tarafından hazırlanıp imzalanmasının zorunlu hale gelmesi, meslek mensuplarının sorumluluğunu daha önemli bir noktaya taşımaktadır.
Bu nedenle form hazırlanırken;
- Şirketin döviz ve dövize endeksli varlıkları doğru tespit edilmeli,
- Formda taralı alanlar doldurulmamalı,
- Döviz ve altın değerlemelerinde Talimatta belirtilen 2 Ocak 2026 tarihli kur ve fiyatlar kullanılmalı,
- Verilen çekler ve ödeme emirleri ile ilgili hesaplama yöntemi doğru uygulanmalı,
- 2025 Kurumlar Vergisi Beyannamesindeki aktif toplamı ve net satış hasılatı kontrol edilmeli,
- Döviz pozisyonu oranının %10 sınırını aşıp aşmadığı kontrol edilmeli,
- Firmanın reeskont kredisi kullanıp kullanmadığı ve destekten yararlanmasına engel bir durum bulunup bulunmadığı araştırılmalı,
- Destek başvurusunda kullanılan tüm bilgi ve belgelerin şirket kayıtlarıyla uyumlu olduğu teyit edilmelidir.
Sonuç
1 Ekim 2026 tarihinde yürürlüğe giren yeni Uygulama Talimatı ile döviz dönüşüm desteğinde önemli değişiklikler yapılmıştır.
Özellikle Döviz Pozisyonu Bildirim Formu’nun (Ek-C) SMMM veya YMM tarafından hazırlanıp imzalanması zorunluluğu, uygulamanın mali müşavirler açısından en dikkat çekici yeniliklerinden biridir. Formun düzenlenmesi sırasında kullanılacak hesapların doğru belirlenmesi, taralı alanların doldurulmaması, döviz ve altın değerlemelerinde belirlenen tarihli kur ve fiyatların kullanılması, 2025 yılı beyannamesindeki bilanço ve gelir tablosu bilgilerinin doğru aktarılması ve %10’luk döviz pozisyonu sınırının doğru hesaplanması büyük önem taşımaktadır. Yeni dönemde döviz dönüşüm desteği, firmalar açısından önemli bir finansman ve destek mekanizması olmaya devam ederken; mali müşavirler açısından ise doğru veri, doğru hesaplama, doğru belgelendirme ve etkin kontrol daha da önemli hale gelmiştir. Özellikle Ek-C formunun SMMM veya YMM tarafından imzalanması nedeniyle, meslek mensuplarının formu imzalamadan önce şirket kayıtları ile formda yer alan bilgileri karşılaştırmaları ve gerekli kontrol süreçlerini tamamlamaları önem arz etmektedir.
Herkese iyi çalışmalar dilerim.
MALİ MÜŞAVİR
MURAT ÖZ
Kaynaklar
- 2023/5 sayılı Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğ (RG 26.01.2023 / 32085)
- 2026/11 sayılı değişiklik Tebliği (RG 01.08.2026 / 33327)
- TCMB, Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğe İlişkin Uygulama Talimatı, 1 Ekim 2026 (Ekler A–E)
- TCMB, Sistemik Risk Veri Takip Sistemi Açıklama Formu 2026
Bir yanıt bırakın